
On ne s’attaque pas à une paroi en fixant uniquement le sommet. On étudie le topo, on vérifie la météo, on contrôle le matériel, on jauge son niveau. Investir demande exactement la même préparation.
Pourtant, beaucoup de premiers investisseurs font l’inverse. Un ami vante un placement, un article promet un rendement, et ils ouvrent un contrat sans le moindre repère. Résultat : un argent bloqué au mauvais moment, un produit inadapté, ou une baisse de marché qui fait paniquer et vendre au pire instant.
Ce guide vous donne le chemin dans l’ordre : six étapes, des chiffres à jour pour 2026 et les pièges à éviter. Il s’adresse à celles et ceux qui n’ont jamais investi, ou qui hésitent encore à se lancer.
Qu’est-ce qu’investir, concrètement ?
Investir, c’est placer de l’argent dont vous n’avez pas besoin à court terme dans des supports comme les actions, l’immobilier ou les fonds, dans l’espoir qu’il rapporte plus que l’inflation, en acceptant un risque de perte en capital.
Le topo, c’est la vue d’ensemble de votre parcours : d’où vous partez, où vous voulez arriver, par quelle voie. Un placement n’est qu’un outil sur cette voie, pas la destination.
Beaucoup pensent à tort qu’investir revient à « jouer en Bourse ». Il faut surtout distinguer deux gestes. Épargner, c’est mettre de l’argent à l’abri, disponible et sans risque sur le capital. Investir, c’est faire travailler une somme sur la durée, avec des hauts et des bas. L’assurage vient d’abord, l’ascension ensuite.
Par où commencer à investir quand on débute ?
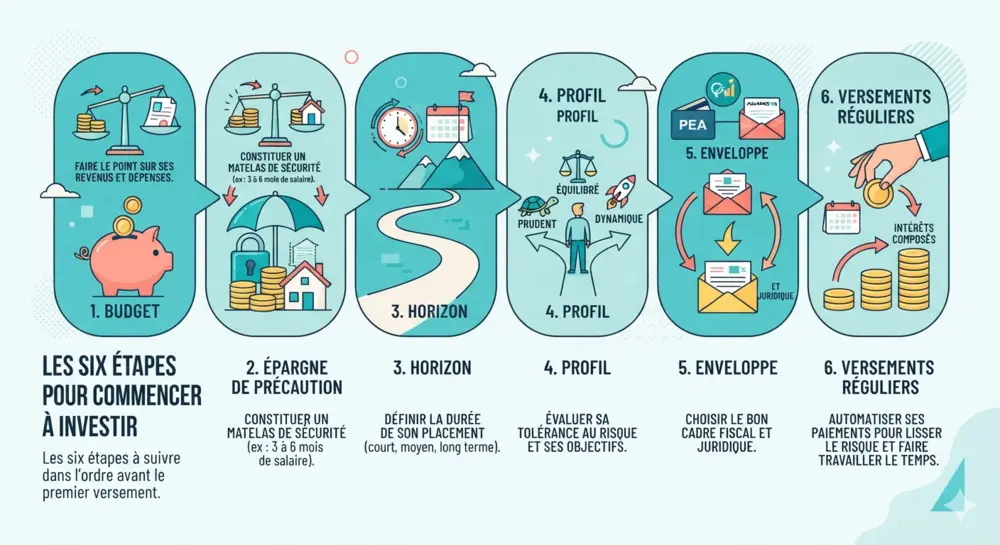
Commencez par votre budget, puis constituez une épargne de précaution, fixez votre horizon de placement et déterminez votre profil d’investisseur. Seulement après, choisissez une enveloppe adaptée et investissez régulièrement, de petites sommes, sur des supports diversifiés. L’ordre compte autant que le choix du produit.
- Faire le point sur votre budget. Sans savoir ce que vous pouvez mettre de côté, vous investissez au hasard. La règle du 50/30/20 donne un premier repère : 50 % pour les besoins, 30 % pour les envies, 20 % pour l’épargne et l’investissement. Voir la règle 50/30/20 en détail.
- Constituer votre épargne de précaution. Visez l’équivalent de trois à six mois de dépenses courantes sur un support disponible, comme le Livret A. C’est votre assurage : sans lui, au premier imprévu, vous revendez vos placements au mauvais moment.
- Fixer votre horizon de placement. Combien de temps pouvez-vous laisser cet argent sans y toucher ? Moins de cinq ans, c’est du court terme ; cinq à huit ans, du moyen terme ; au-delà, du long terme. L’usage, repris dans les questionnaires de profil, est d’éviter les actions sur moins de cinq ans. Comprendre l’horizon de placement.
- Connaître votre profil d’investisseur. Prudent, équilibré, dynamique : le questionnaire que votre banque ou votre assureur vous fait remplir (une obligation issue de la réglementation européenne MiFID II) mesure vos connaissances, votre situation et votre tolérance aux pertes. Déterminer son profil investisseur.
- Choisir votre enveloppe. Livret, assurance-vie, PEA, PER, SCPI : chacune répond à un horizon et à un objectif précis (tableau plus bas).
- Investir régulièrement et diversifier. Un virement automatique chaque mois, réparti sur plusieurs supports, vaut mieux qu’un grand coup unique sur un seul produit. Découvrir l’allocation d’actifs.
À mon sens, c’est l’étape 2 que les débutants sautent le plus souvent, alors qu’elle conditionne toutes les autres.
Combien faut-il pour commencer à investir ?
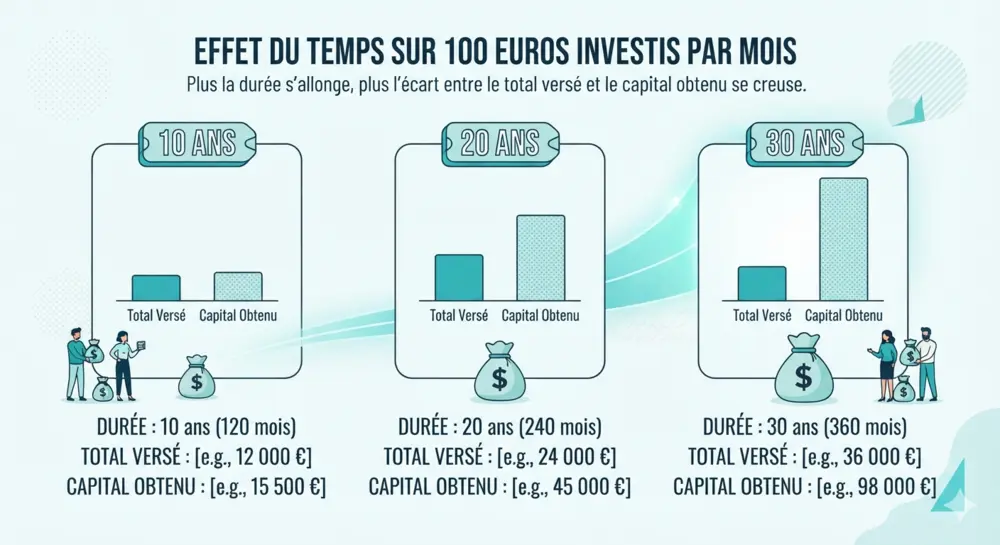
On peut commencer avec 50 à 100 euros par mois : de nombreux contrats d’assurance-vie et PEA en ligne acceptent de petits versements. Ce qui compte, c’est la régularité et la durée, bien plus que le montant de départ.
Le tableau ci-dessous montre ce que donnent 100 € versés chaque mois, selon la durée et trois hypothèses de rendement.
| Durée | Total versé | À 2 % par an | À 4 % par an | À 6 % par an |
|---|---|---|---|---|
| 5 ans | 6 000 € | 6 302 € | 6 618 € | 6 949 € |
| 10 ans | 12 000 € | 13 260 € | 14 670 € | 16 247 € |
| 20 ans | 24 000 € | 29 423 € | 36 384 € | 45 344 € |
| 30 ans | 36 000 € | 49 126 € | 68 527 € | 97 451 € |
Simulation pédagogique : versements en fin de mois, rendement annuel constant, net de frais et avant fiscalité. Les rendements ne sont ni garantis ni réguliers : les marchés montent et baissent.
Regardez l’écart entre les lignes plutôt qu’entre les colonnes. À 4 %, 100 € par mois pendant 30 ans donnent environ 68 500 € pour 36 000 € versés. Le temps fait l’essentiel du travail, c’est l’effet des intérêts composés. Vous pouvez tester vos propres chiffres avec la calculatrice d’intérêts composés.
Quel placement choisir quand on débute ?
Il n’existe pas de placement unique : tout dépend de votre horizon. Sous cinq ans, privilégiez l’épargne disponible. Au-delà de cinq à huit ans, l’assurance-vie ou le PEA permettent d’investir en unités de compte, avec une fiscalité qui s’allège avec le temps.
| Enveloppe | Pour quel projet | Point fort | Point de vigilance |
|---|---|---|---|
| Livret A et LDDS | Épargne de précaution, projets à court terme | Capital garanti, disponible à tout moment, intérêts non imposés | Plafonds de 22 950 € (Livret A) et 12 000 € (LDDS), taux fixé par l’État |
| Assurance-vie | Projets à moyen et long terme, transmission | Sans plafond, fonds en euros garanti ou unités de compte, fiscalité allégée après 8 ans | Les unités de compte peuvent perdre de la valeur, frais à comparer |
| PEA | Investir en actions européennes sur le long terme | Gains exonérés d’impôt sur le revenu après 5 ans (prélèvements sociaux dus) | Versements plafonnés à 150 000 €, retrait avant 5 ans entraîne la clôture du plan |
| PER | Préparer la retraite, réduire son impôt | Versements déductibles du revenu imposable dans la limite d’un plafond | Argent bloqué jusqu’à la retraite, sauf cas de déblocage anticipé (dont l’achat de la résidence principale) |
| SCPI | Immobilier sans gestion locative, long terme | Revenus potentiels réguliers, ticket d’entrée accessible | Liquidité limitée, frais d’entrée, revenus imposés, horizon de 8 à 10 ans |
Tous ces supports, hors livrets réglementés et fonds en euros, comportent un risque de perte en capital. Plafonds et taux sont ceux en vigueur à la date de mise à jour.
Ce qu’on observe concrètement sur le terrain : les débutants cherchent « le meilleur placement », alors que la bonne question est « le meilleur pour quel horizon ? ». Une fois l’horizon posé, le choix se réduit à deux ou trois enveloppes. Côté fiscalité, les règles de l’assurance-vie en 2026 sont détaillées plus bas dans l’étude de cas. Pour l’immobilier sans gestion, lisez notre guide pour investir en SCPI.
Un premier pas, sans engagement. Le premier échange de 30 minutes est offert, en visioconférence partout en France ou en rendez-vous physique en Vendée. Nous faisons le point sur votre situation et sur la première étape qui vous manque.
Quelles erreurs éviter quand on débute ?
Les cinq erreurs les plus fréquentes : investir sans épargne de précaution, ne pas définir d’horizon, tout miser sur un seul produit, paniquer à la première baisse et ignorer les frais. Chacune se corrige avant le premier euro investi.
C’est le crux de la voie : le passage où l’on chute quand on n’est pas préparé.
- Investir sans filet. Sans épargne de précaution, une panne de voiture ou une période sans emploi vous oblige à vendre, parfois en perte.
- Oublier l’horizon. Placer à huit ans un argent dont on a besoin dans deux, c’est la recette du mauvais timing.
- Tout miser sur un produit. Une seule SCPI, une seule action, un seul fonds : la diversification protège justement de ce piège. Sur les SCPI, vérifiez la liquidité et les frais d’entrée avant de signer (le guide complet).
- Vendre dans la panique. Une baisse de 20 % fait partie du paysage d’un placement en actions. Vendre au creux transforme une perte temporaire en perte définitive.
- Ignorer les frais. Frais d’entrée, de gestion, d’arbitrage : 1 point de frais par an pèse lourd sur vingt ans. Comparez avant de souscrire.
Étude de cas : Camille, 32 ans, 300 € par mois
Camille est salariée, célibataire, et gagne 2 300 € nets par mois. Elle dépense environ 1 800 € (loyer, courses, transports, loisirs), a 8 000 € sur un Livret A et n’a jamais investi. Elle peut mettre 300 € de côté chaque mois.
- Épargne de précaution : trois mois de dépenses, soit 5 400 €, restent sur le Livret A.
- Somme investissable : 8 000 € moins 5 400 €, soit 2 600 €, plus 300 € par mois.
- Horizon et profil : 20 ans, profil équilibré.
- Enveloppe : une assurance-vie en unités de compte diversifiées.
- Total versé en 20 ans : 2 600 € + 240 versements de 300 € = 74 600 €.
- Capital à 20 ans : environ 114 850 € avec une hypothèse de 4 % par an, net de frais. Gain brut : environ 40 250 €.
Fiscalité en cas de rachat total après 8 ans. Pour une personne seule, les gains bénéficient d’un abattement annuel de 4 600 €. Le solde est imposé à 7,5 % tant que les versements nets ne dépassent pas 150 000 €, soit environ 2 674 € ici. S’y ajoutent les prélèvements sociaux de 17,2 % sur l’ensemble des gains, environ 6 923 €. Les prélèvements sociaux de l’assurance-vie sont restés à 17,2 % en 2026, alors que la plupart des autres revenus du capital sont passés à 18,6 %.
Résultat net : environ 105 250 € après 9 600 € d’impôts et prélèvements sociaux. En retirant l’argent progressivement plutôt qu’en une fois, Camille pourrait réduire cette facture.
Cas fictif et hypothèse de rendement constant, présentés à titre pédagogique : ils ne constituent pas une promesse de performance. Sur la route, il y aura des années négatives.
Faut-il se faire accompagner pour investir ?
Ce n’est pas obligatoire, mais c’est utile si vous manquez de temps ou de repères, ou si votre situation est complexe. Un conseiller indépendant structure votre démarche ; la décision finale reste la vôtre. Surtout, comprenez ce que vous achetez et ce que cela coûte.
Le premier de cordée ne gravit pas la voie à votre place : il vous montre le chemin, vérifie l’assurage et assume ses recommandations. Si vous préférez avancer seul, les étapes ci-dessus suffisent pour un premier pas solide.
Questions fréquentes des premiers investisseurs
À partir de quel âge peut-on commencer à investir ?
Dès 18 ans pour ouvrir seul un PEA ou une assurance-vie. Avant la majorité, un représentant légal peut ouvrir certains contrats au nom du mineur. Plus on commence tôt, plus le temps joue en votre faveur.
Peut-on perdre de l’argent en investissant ?
Oui. Sur les unités de compte, les actions ou l’immobilier, le capital n’est pas garanti et la valeur peut baisser, parfois nettement à court terme. Seuls les livrets réglementés et les fonds en euros offrent une garantie du capital, dans les conditions du contrat. Le risque se réduit avec la diversification et la durée.
Livret A ou assurance-vie pour débuter ?
Les deux se complètent. Le Livret A sert à constituer l’épargne de précaution, disponible à tout moment. L’assurance-vie sert aux projets à plus de huit ans. Commencez par le livret, puis investissez au-delà.
Vaut-il mieux investir en une fois ou progressivement ?
Investir chaque mois lisse votre prix d’achat et vous évite de chercher le bon moment, ce qui rassure souvent un débutant. Si vous disposez déjà d’une somme, le bon rythme dépend de votre horizon et de votre tolérance au risque.
Le topo de fin de voie
- L’ordre fait la différence : budget, épargne de précaution, horizon, profil, enveloppe, régularité.
- Seul l’argent dont vous n’avez pas besoin à court terme a vocation à être investi.
- Commencer petit et régulièrement vaut mieux que reporter en attendant la somme parfaite.
Pour aller plus loin, découvrez comment investir en SCPI ou comment fonctionne le déficit foncier quand votre imposition devient un sujet.
Information importante. Cet article est publié à titre informatif et pédagogique. Il ne constitue pas un conseil personnalisé ni une incitation à investir ; les performances passées ne préjugent pas des performances futures et tout investissement comporte un risque de perte en capital.
Topo Patrimoine – Cabinet de conseil en gestion de patrimoine indépendant – La Roche-sur-Yon (85)
Certifié ORIAS – Immatriculé sur le registre unique des intermédiaires tenu par l’ORIAS, sous le numéro : 26000741
Mandataire d’intermédiaire d’assurance (MIA)
Mandataire d’intermédiaire en opérations de banque et en services de paiement (MIOBSP)
Carte Professionnelle Immobilière 3402 2018 000 027 506, délivrée par la CCI de l’Hérault
Membre ANACOFI – Association Nationale des Conseils Financiers
Réseau Hubnup